






Objetivo é que as instituições financeiras adotem cautelas reforçadas para assegurar o crédito responsável, a prestação de informação clara e adequada que considere eventuais barreiras linguísticas, bem como a prevenção ao superendividamento dessas populações.
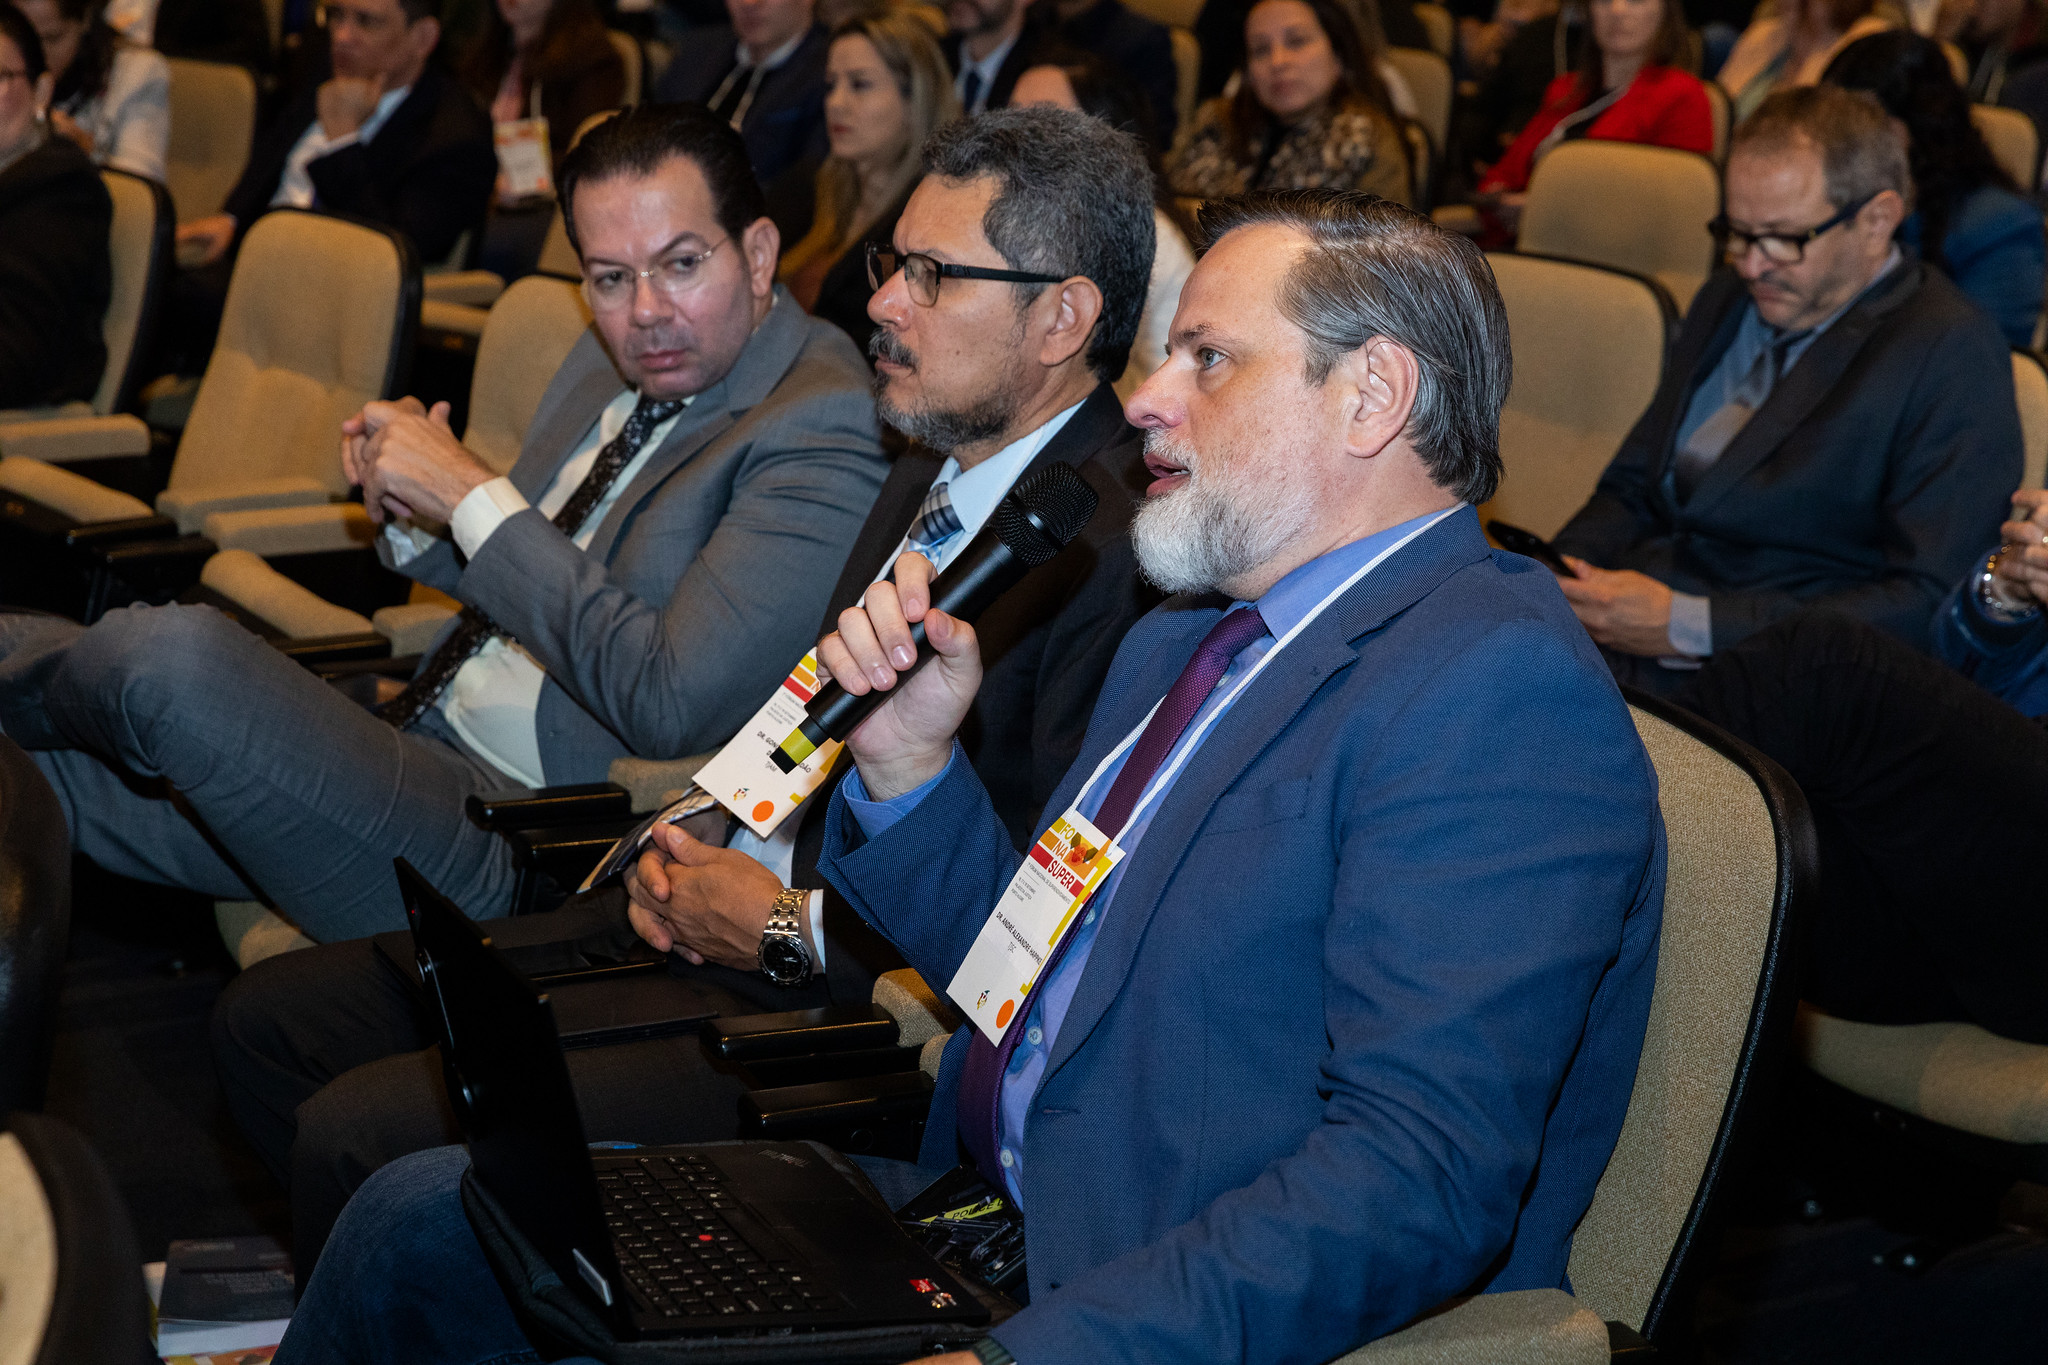
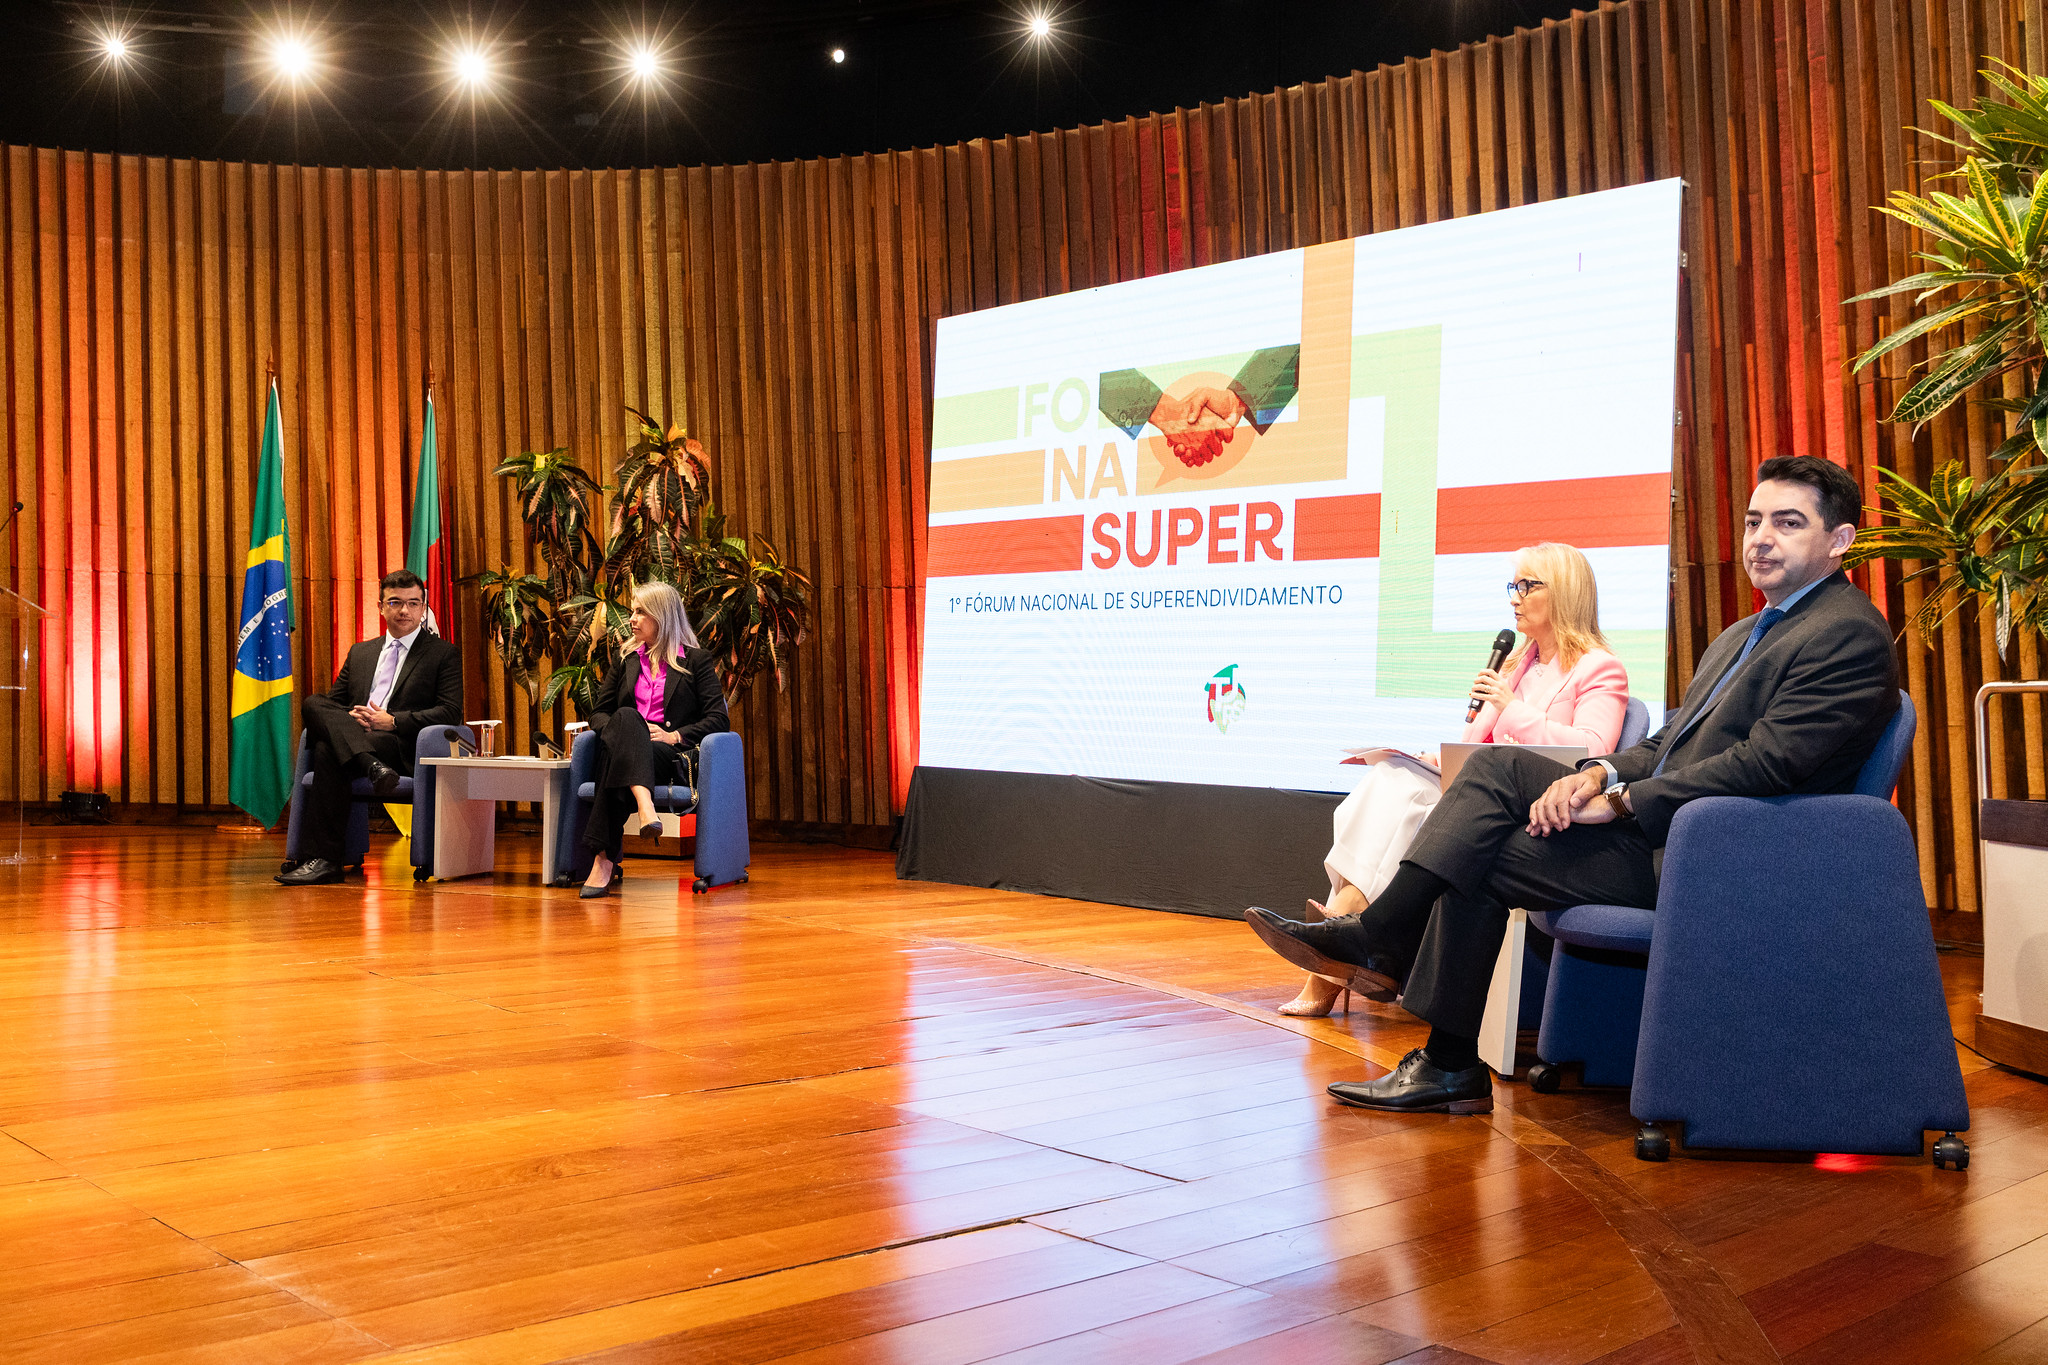 Magistrados do Tribunal de Justiça do Amazonas participaram do 1.º Fórum Nacional de Superendividamento (Fonasuper), de 16 a 18/9, no Tribunal de Justiça do Rio Grande do Sul, em que foi definida a composição das comissões temáticas permanentes do fórum. O juiz Manoel Átila Araripe Autran Nunes, titular da Comarca de São Gabriel da Cachoeira, integra a Comissão de Enunciados e Jurisprudência e a Comissão de Educação Financeira; e o juiz Gonçalo Brandão de Sousa, da Comarca de Tefé, integra a Comissão de Inovação Tecnológica e Inteligência Artificial.
Ao fim do evento, foram aprovados enunciados e também deliberadas recomendações à Secretaria Nacional do Consumidor e ao Banco Central, a fim de que considerem a regulamentação e a edição de orientações nacionais. Uma das recomendações foi proposta pelos representantes do TJAM, a partir da experiência na Comarca de São Gabriel da Cachoeira, em que 90% da população é indígena, e da preocupação dos magistrados sobre como dar o melhor tratamento à questão que envolve as comunidades com esta origem.
A recomendação é de “estabelecer diretrizes para que as instituições financeiras, na concessão de crédito a consumidor indígena idoso, adotem cautelas reforçadas destinadas a assegurar o crédito responsável, a prestação de informação clara e adequada e a prevenção ao superendividamento, nos termos dos arts. 54-C, IV, e 54-D, I, do Código de Defesa do Consumidor, assegurando, constatada barreira linguística, a assistência de intérprete ou tradutor na língua originária do consumidor e evitando a formalização exclusivamente por meios digitais quando não assegurados atendimento presencial qualificado e a comprovação do efetivo esclarecimento acerca das condições, encargos e consequências do mútuo”.
Segundo o juiz Manoel Átila, existe um problema grande na comarca, com a peculiaridade de que os indígenas idosos são hipervulneráveis nessa relação de consumo, em que os bancos terminam por fornecer crédito de forma irresponsável, havendo a necessidade de isso ser feito de forma adequada para evitar dívidas que virem uma “bola de neve”.
A situação é rotineira na comarca e é preciso prevenir para evitar problemas aos consumidores e novos processos, segundo o magistrado. Ele cita a Lei do Crédito Responsável (lei n.º 14.181/2021) e observa a importância de a proposta de crédito ser apresentada de forma clara aos indígenas, de forma escrita (e não digital) e com a presença de tradutor, inclusive, para a compreensão do negócio e para que as pessoas avaliem se terão condição de pagar.
Proposta de enunciado
Para uma próxima reunião do fórum tem-se a proposta de enunciado sobre o tema da “Hipervulnerabilidade do consumidor idoso indígena e dever qualificado de crédito responsável”, apresentada da seguinte forma:
“A concessão de crédito a consumidor indígena idoso exige das instituições financeiras cautelas reforçadas em cumprimento aos deveres de crédito responsável, informação clara e prevenção ao superendividamento (arts. 54-C, IV, e 54-D, I, do CDC). Constatada barreira linguística, a contratação pressupõe assistência de intérprete ou tradutor na língua originária, vedada a formalização por meios digitais desacompanhada de atendimento presencial qualificado e comprovação do efetivo esclarecimento sobre as condições do mútuo”.
A proposta se justifica pelo fato de a sobreposição da idade avançada com a identidade indígena configurar hipervulnerabilidade agravada e cumulativa. “No âmbito etário, a jurisprudência do Superior Tribunal de Justiça reconhece a menor adaptação às tecnologias digitais e a maior exposição a fraudes e assédio de consumo. No âmbito étnico-cultural, a Convenção n.º 169 da OIT (arts. 2º e 12) impõe ao Estado e aos agentes econômicos regulados a consideração das especificidades sociolinguísticas, vedando o aproveitamento da vulnerabilidade informacional”.
De acordo com o juiz Manoel Átila, a simples disponibilização de instrumentos contratuais em formato padrão na língua portuguesa ou por canais exclusivamente remotos/digitais não cumpre o dever de informação adequada (artigo 54-B e artigo 54-D, I, do Código de Defesa do Consumidor), gerando vício de consentimento e contratação predatória sobre benefícios previdenciários e assistenciais. Diante dessa situação, a exigência de mediação linguística e de atendimento presencial assistido funciona como medida preventiva indispensável à preservação do mínimo existencial e à integridade patrimonial desses consumidores.
Patrícia Ruon Stachon
Foto: Juliano Verardi – Dicom/TJRS
ASSESSORIA DE COMUNICAÇÃO SOCIAL / TJAM
E-mail: Este endereço de email está sendo protegido de spambots. Você precisa do JavaScript ativado para vê-lo.
(92) 99316-0660